
Choć globalna pandemia wydaje się już przeszłością, wiele pytań dotyczących formalności podróżnych wciąż budzi uzasadnione wątpliwości. Planując przyjazd do Polski w 2026 roku, cudzoziemcy często zastanawiają się, czy ich standardowa polisa medyczna jest wystarczająca w razie nagłego zachorowania. Obawa przed wysokimi kosztami leczenia oraz niepewność, czy dedykowane ubezpieczenie covid jest nadal obligatoryjne, to kluczowe kwestie, które wymagają jasnej i precyzyjnej odpowiedzi opartej na aktualnych przepisach.
W niniejszym artykule w sposób rzeczowy wyjaśniamy, jakie są obecne wymogi prawne dotyczące ochrony ubezpieczeniowej dla osób przyjeżdżających do Polski. Analizujemy, czy standardowe polisy medyczne zapewniają adekwatną ochronę w przypadku zachorowania na COVID-19 i podpowiadamy, jakie kroki należy podjąć, aby zagwarantować sobie pełne bezpieczeństwo zdrowotne i finansowe podczas pobytu. Naszym celem jest dostarczenie Państwu kompletnej wiedzy, która pozwoli podróżować bez obaw i z poczuciem pełnego zabezpieczenia.
Key Takeaways
- Specjalne ubezpieczenie na wypadek COVID-19 nie jest już formalnym wymogiem przy wjeździe do Polski, jednak standardowa polisa medyczna pozostaje kluczowa dla Twojego bezpieczeństwa.
- Dowiedz się, dlaczego większość standardowych polis medycznych traktuje obecnie COVID-19 na równi z innymi nagłymi zachorowaniami.
- Naucz się analizować Ogólne Warunki Ubezpieczenia (OWU), aby w pełni zrozumieć zakres swojej ochrony.
Era po pandemii: Jak zmieniły się przepisy dotyczące ubezpieczenia COVID?
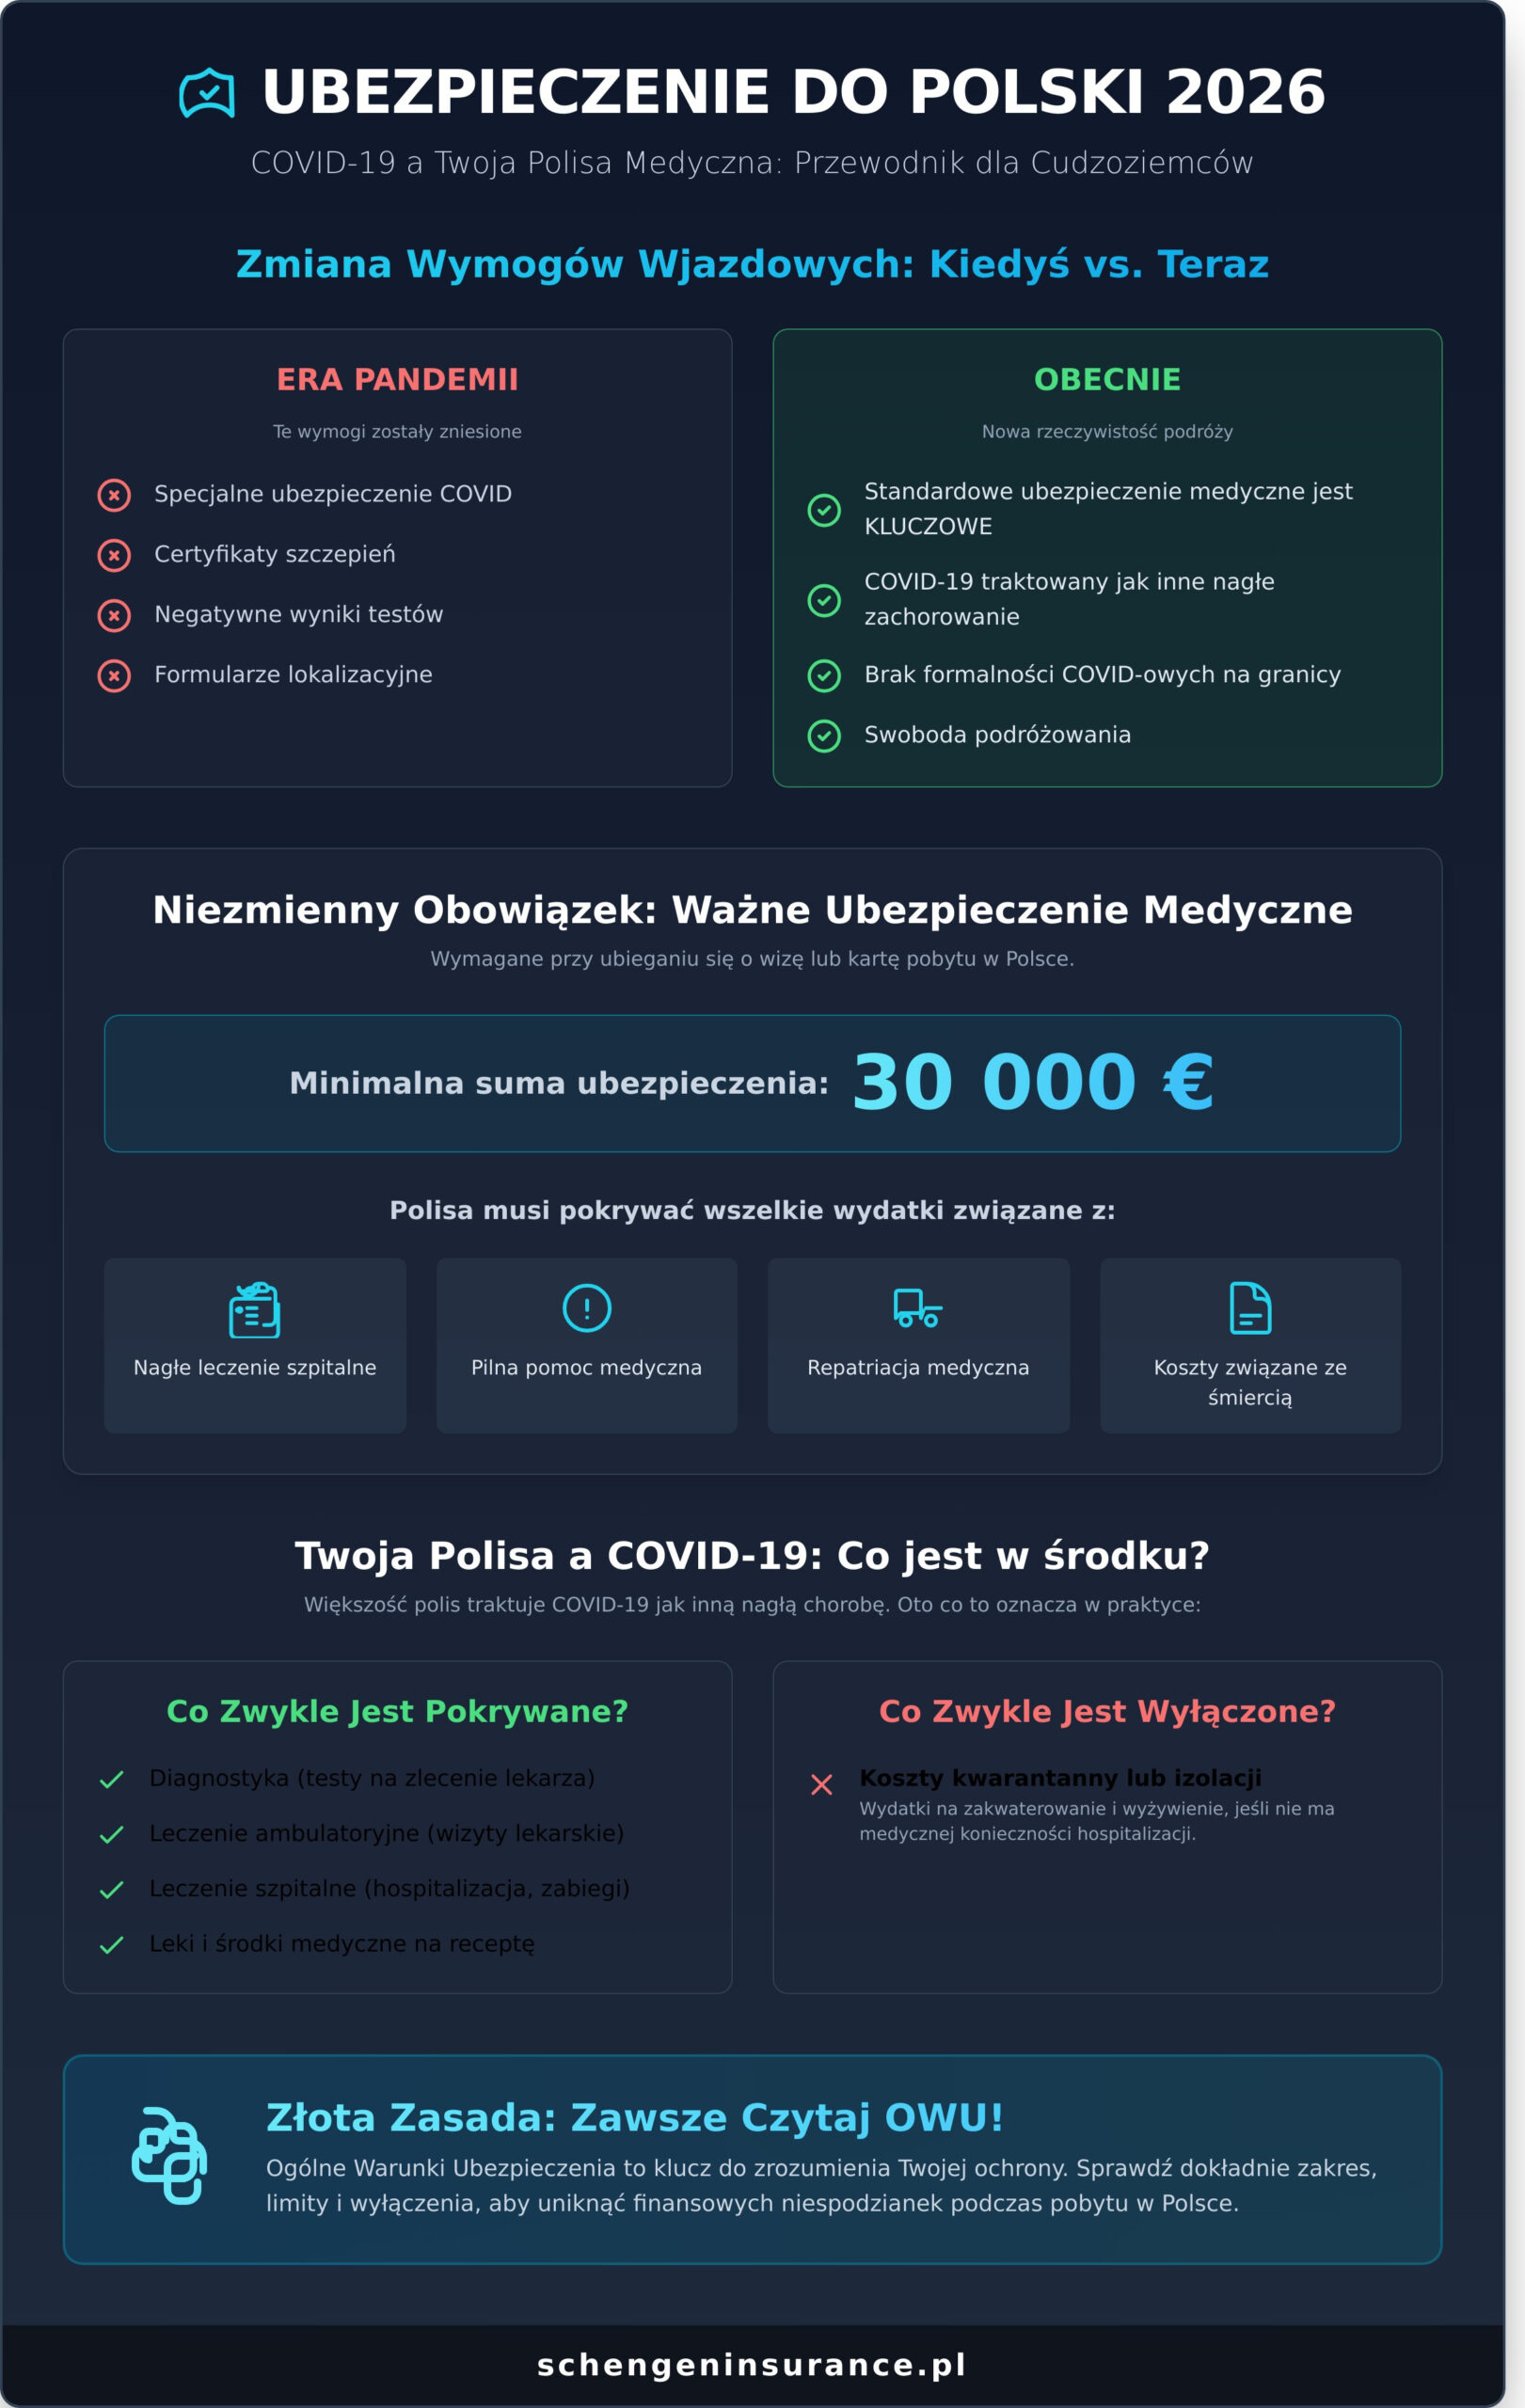
Globalna sytuacja zdrowotna ustabilizowała się, co doprowadziło do znaczącej liberalizacji przepisów wjazdowych na całym świecie, w tym w Polsce. Wymogi, które przez lata stanowiły standardową procedurę – takie jak okazywanie certyfikatów szczepień, negatywnych wyników testów czy wypełnianie formularzy lokalizacyjnych – zostały w większości zniesione. Ta zmiana uprościła podróżowanie, jednak przeniosła większą odpowiedzialność na samych podróżnych w kwestii zabezpieczenia medycznego.
Aby lepiej zrozumieć obecne realia ubezpieczeń turystycznych, warto zapoznać się z poniższym materiałem wideo:
Koniec z certyfikatami i testami
Przekraczanie polskiej granicy nie wiąże się już z obowiązkiem przedstawiania dokumentacji medycznej związanej z COVID-19. Zniesienie wymogu posiadania certyfikatów szczepień czy wykonywania testów przed i po przylocie to sygnał, że choroba ta jest obecnie traktowana przez systemy opieki zdrowotnej jako jedno z wielu ryzyk, a nie jako wyjątkowe zagrożenie. Dla ubezpieczycieli oznacza to integrację ochrony na wypadek zachorowania na COVID-19 z podstawowym zakresem polis, zamiast oferowania jej jako osobnego, często droższego produktu.
Aktualne wymogi dla posiadaczy wiz i kart pobytu
Należy podkreślić, że choć dedykowane ubezpieczenie covid nie jest już osobnym wymogiem formalnym, obowiązek posiadania adekwatnego ubezpieczenia medycznego dla cudzoziemców ubiegających się o wizę lub kartę pobytu pozostaje niezmieniony. Zgodnie z przepisami Unii Europejskiej, każdy wnioskodawca musi posiadać polisę o minimalnej sumie ubezpieczenia wynoszącej 30 000 EUR. Musi ona pokrywać wszelkie wydatki, które mogą wyniknąć w związku z:
- koniecznością powrotu z powodów medycznych (repatriacja),
- pilną pomocą medyczną,
- nagłym leczeniem szpitalnym,
- śmiercią.
W obecnych czasach solidna polisa jest ważniejsza niż kiedykolwiek. Koszty leczenia w Europie mogą być bardzo wysokie, a brak odpowiedniej ochrony może prowadzić do poważnych konsekwencji finansowych. Podstawą jest posiadanie polisy, która działa jak standardowe ubezpieczenie podróżne, pokrywając szeroki zakres zdarzeń medycznych, w tym nagłe zachorowania – również na COVID-19. Zapewnia to spokój i bezpieczeństwo finansowe na cały okres planowanego pobytu w Polsce.
Co standardowe ubezpieczenie medyczne dla cudzoziemców mówi o COVID-19?
Wraz ze stabilizacją sytuacji epidemiologicznej na świecie, podejście ubezpieczycieli do COVID-19 uległo normalizacji. Obecnie, w zdecydowanej większości standardowych polis medycznych dla cudzoziemców, COVID-19 traktowany jest jak każda inna, nagła choroba zakaźna. Oznacza to, że nie ma już potrzeby poszukiwania specjalnego, dedykowanego ubezpieczenia covid. Kluczowe jest jednak, aby posiadana polisa oferowała szeroki i rzetelny zakres ochrony kosztów leczenia.
Zakres leczenia chorób zakaźnych w polisie
Dobrej jakości ubezpieczenie medyczne pokrywa koszty leczenia (KL) poniesione w wyniku nagłego zachorowania, w tym na COVID-19. Ochrona taka powinna obejmować kompleksową opiekę medyczną, niezbędną do powrotu do zdrowia. Standardowy zakres świadczeń to:
- Diagnostyka: pokrycie kosztów testów i badań zaleconych przez lekarza w celu potwierdzenia diagnozy.
- Leczenie ambulatoryjne: wizyty lekarskie i konsultacje specjalistyczne.
- Leczenie szpitalne: koszty hospitalizacji, zabiegów oraz opieki medycznej podczas pobytu w placówce.
- Leki i środki medyczne: refundacja leków przepisanych przez lekarza.
Zawsze jednak rekomenduje się dokładne zapoznanie z Ogólnymi Warunkami Ubezpieczenia (OWU) w celu weryfikacji ewentualnych wyłączeń odpowiedzialności ubezpieczyciela.
Czy moja poliza pokryje koszty kwarantanny lub izolacji?
Należy podkreślić, że standardowe ubezpieczenie medyczne koncentruje się na pokrywaniu kosztów leczenia, a nie wydatków o charakterze administracyjnym. W związku z tym, większość polis nie pokrywa kosztów zakwaterowania i wyżywienia podczas obowiązkowej kwarantanny lub izolacji, która nie jest podyktowana stanem zdrowia wymagającym hospitalizacji. Takie koszty nie są uznawane za koszty leczenia. Nieliczni ubezpieczyciele mogą oferować specjalne rozszerzenia w tym zakresie, jednak nie jest to standardem.
Kluczowa rola sumy ubezpieczenia
Suma ubezpieczenia to maksymalna kwota, do której ubezpieczyciel pokryje koszty leczenia. Minimalna suma gwarancyjna, wynosząca 30 000 EUR, jest nie tylko wymogiem formalnym, ale przede wszystkim gwarancją realnego bezpieczeństwa. Zgodnie z oficjalnymi wymogami wizowymi dla cudzoziemców wjeżdżających do Polski, jest to absolutne minimum, które musi spełniać polisa. Biorąc pod uwagę potencjalnie wysokie koszty leczenia w Polsce, zwłaszcza w przypadku powikłań i konieczności długotrwałej hospitalizacji, zaleca się rozważenie wyższej sumy. Zapewnia to pełen spokój i ochronę przed nieprzewidzianymi, wysokimi rachunkami za opiekę medyczną.
Jak sprawdzić, czy Twoja polisa na pewno obejmuje leczenie COVID-19?
Posiadanie polisy turystycznej to jedno, ale pewność, że obejmuje ona wszystkie kluczowe ryzyka, jest fundamentem spokojnej podróży. W kontekście chorób zakaźnych kluczowe staje się zweryfikowanie, czy posiadane ubezpieczenie covid jest zgodne z aktualnymi standardami i czy nie zawiera ukrytych wyłączeń. Aby mieć absolutną pewność, że polisa spełnia nie tylko Twoje oczekiwania, ale również oficjalne warunki wjazdu do Polski, należy dokładnie przeanalizować dokument Ogólnych Warunków Ubezpieczenia (OWU). Poniżej przedstawiamy metodyczny przewodnik, jak to zrobić.
Krok 1: Znajdź sekcję wyłączeń w OWU
Kluczowe informacje o tym, czego ubezpieczenie nie obejmuje, znajdują się w sekcji „Wyłączenia odpowiedzialności”. Zazwyczaj jest ona umieszczona pod koniec dokumentu OWU. Należy w niej poszukiwać słów kluczowych, takich jak: pandemia, epidemia, stan zagrożenia epidemicznego czy choroby zakaźne. Zwróć również uwagę na datę ostatniej aktualizacji dokumentu – polisy modyfikowane po 2020 roku z reguły zawierają już precyzyjne zapisy dotyczące COVID-19.
Krok 2: Sprawdź definicję 'nagłego zachorowania’
Upewnij się, że definicja „nagłego zachorowania” w Twojej polisie nie wyklucza chorób, które zostały oficjalnie uznane za pandemię. W pierwszych miesiącach pandemii wiele standardowych polis wykorzystywało ten zapis do odmawiania świadczeń. Jednak rynek ubezpieczeniowy dynamicznie się dostosował. Obecnie większość renomowanych towarzystw ubezpieczeniowych usunęła to wyłączenie, a ochrona w przypadku zachorowania na COVID-19 jest standardem w dobrych polisach turystycznych.
Krok 3: Skontaktuj się z infolinią lub agentem
Jeżeli po analizie OWU nadal masz jakiekolwiek wątpliwości, najlepszym rozwiązaniem jest bezpośredni kontakt z ubezpieczycielem. Zaleca się zadanie konkretnego, zamkniętego pytania: „Czy koszty leczenia związane z zachorowaniem na COVID-19 są w pełni pokrywane w ramach tej polisy?”. Warto poprosić o potwierdzenie tej informacji w formie pisemnej, na przykład w wiadomości e-mail, co stanowi dodatkowe zabezpieczenie. Nasze polisy spełniają wszystkie wymogi formalne i zapewniają transparentną ochronę w razie choroby, eliminując potrzebę domysłów.
Dlaczego kompleksowa ochrona jest ważniejsza niż sam COVID-19?
Chociaż pandemia uświadomiła wielu podróżnym znaczenie ochrony zdrowotnej, koncentrowanie się wyłącznie na ryzyku zachorowania na COVID-19 jest podejściem niewystarczającym. Kompleksowa polisa medyczna to fundament bezpiecznej podróży, ponieważ zagrożenia zdrowotne są znacznie szersze i często nieprzewidywalne. Posiadanie odpowiedniego ubezpieczenia to nie tylko spełnienie wymogów formalnych, ale przede wszystkim gwarancja realnego wsparcia. Spokój ducha, wynikający z pewności, że w razie problemów nie zostaniemy sami, jest bezcenną wartością podczas każdego wyjazdu.
Ryzyka zdrowotne niezwiązane z COVID-19
Podróż, zwłaszcza do nowego kraju, wiąże się z wieloma nieprzewidzianymi zdarzeniami, które mogą wymagać natychmiastowej interwencji medycznej. Nawet najlepsze ubezpieczenie covid nie pomoże w przypadku innych, znacznie częstszych problemów. Do najczęstszych należą między innymi:
- Nagłe zatrucia pokarmowe wymagające leczenia,
- Złamania kończyn lub inne urazy w wyniku nieszczęśliwego wypadku,
- Ostre reakcje alergiczne na lokalną florę lub jedzenie,
- Konieczność pilnej interwencji stomatologicznej z powodu bólu lub urazu.
W takich przypadkach niezbędna może okazać się hospitalizacja, wizyta u specjalisty czy nawet kosztowny transport medyczny do kraju zamieszkania. W skrajnych przypadkach, gdy stan zdrowia nie pozwala na powrót standardowymi środkami transportu, ubezpieczyciel organizuje i finansuje repatriację medyczną, której koszt może sięgać dziesiątek tysięcy złotych.
Finansowe konsekwencje braku ubezpieczenia
Koszty leczenia w obcym kraju mogą być astronomiczne, a ich samodzielne pokrycie często prowadzi do poważnych problemów finansowych. Przykładowe koszty leczenia cudzoziemca w polskim systemie opieki zdrowotnej doskonale obrazują skalę problemu. Jedna doba pobytu w szpitalu to wydatek rzędu kilkuset, a nawet kilku tysięcy złotych. Wizyta na Szpitalnym Oddziale Ratunkowym (SOR) może kosztować od 400 do 800 zł, a specjalistyczne badania, takie jak rezonans magnetyczny, to kolejne tysiące. Koszt prostej operacji, np. usunięcia wyrostka robaczkowego, może z łatwością przekroczyć 10 000 zł. W porównaniu z tymi kwotami, koszt składki ubezpieczeniowej jest symbolicznym wydatkiem, który chroni przed ryzykiem wieloletniego zadłużenia. Dlatego też, wybierając polisę, należy patrzeć szerzej niż tylko przez pryzmat ochrony przed COVID-19, traktując ją jako kompleksową tarczę ochronną na czas podróży.
Kompleksowa ochrona: Klucz do spokojnego pobytu w Polsce w 2026 roku
Wkraczając w rok 2026, krajobraz ubezpieczeń podróżnych uległ znaczącej transformacji. Chociaż dedykowane ubezpieczenie covid nie jest już głównym wymogiem formalnym, ryzyko zachorowania i związane z nim koszty leczenia pozostają realne. Kluczowym wnioskiem jest zatem przesunięcie uwagi z pojedynczego zagrożenia na potrzebę posiadania solidnej, kompleksowej polisy medycznej. Zamiast pytać, czy ubezpieczenie pokrywa COVID-19, należy upewnić się, że zapewnia ono szeroką ochronę na wypadek wszelkich nieprzewidzianych zdarzeń zdrowotnych.
Aby uniknąć niepewności i skomplikowanej weryfikacji warunków, najbezpieczniejszym rozwiązaniem jest wybór polisy, która gwarantuje zgodność z obowiązującymi przepisami. Ubezpieczenia oferowane przez Schengen Insurance zostały stworzone, by spełniać rygorystyczne wymogi ustawy o cudzoziemcach oraz regulacji Unii Europejskiej. To gwarancja akceptacji przez wszystkie urzędy wojewódzkie w Polsce, dająca pewność pomyślnego załatwienia formalności.
Nie pozwól, aby kwestie formalne zakłóciły Twoje plany. Zabezpiecz swój pobyt w kilka minut. Kup online ubezpieczenie zdrowotne dla cudzoziemca – akceptowane przez urzędy! Zadbaj o spokój ducha już dziś i ciesz się bezpieczną podróżą do Polski.
Ubezpieczenie COVID: Odpowiedzi na najczęściej zadawane pytania
Czy Schengen Insurance obejmuje leczenie COVID-19?
Tak, standardowa polisa Schengen Insurance obejmuje koszty leczenia związane z nagłym zachorowaniem na COVID-19. Ochrona ta jest częścią podstawowego zakresu ubezpieczenia kosztów leczenia i ratownictwa. Oznacza to, że w przypadku zdiagnozowania infekcji podczas pobytu za granicą, ubezpieczony ma zapewniony dostęp do niezbędnej opieki medycznej, hospitalizacji oraz leczenia do wysokości sumy ubezpieczenia określonej w umowie. Polisa spełnia wszelkie wymogi formalne stawiane przez instytucje międzynarodowe.
Czy potrzebuję specjalnego zaświadczenia o ubezpieczeniu COVID do wizy?
W większości przypadków standardowy certyfikat polisy ubezpieczeniowej, potwierdzający posiadanie ochrony kosztów leczenia na wymaganą kwotę (np. 30 000 EUR), jest wystarczający do celów wizowych. Nie jest wymagany oddzielny dokument. Niemniej jednak, przepisy mogą różnić się w zależności od kraju docelowego. Zawsze zaleca się zweryfikowanie aktualnych wymogów bezpośrednio w konsulacie lub ambasadzie kraju, do którego składany jest wniosek wizowy, aby uniknąć ewentualnych komplikacji formalnych.
Co się stanie, jeśli zachoruję na COVID-19 tuż przed podróżą?
Standardowe ubezpieczenie medyczne nie obejmuje kosztów poniesionych przed wyjazdem. Ochronę w takiej sytuacji zapewnia dodatkowe ubezpieczenie od kosztów rezygnacji z podróży. Jeśli takie rozszerzenie zostało wykupione, a zachorowanie na COVID-19 zostanie potwierdzone diagnozą lekarską i uniemożliwi wyjazd, ubezpieczyciel zwróci koszty biletów lotniczych, rezerwacji hotelowych czy opłaconych wycieczek zgodnie z warunkami polisy. Warto rozważyć tę opcję podczas zakupu ubezpieczenia.
Czy ubezpieczenie pokryje koszty testu na COVID-19, jeśli jest wymagany?
Ubezpieczenie turystyczne co do zasady nie pokrywa kosztów testów na COVID-19 wykonywanych w celach profilaktycznych lub w celu spełnienia wymogów wjazdowych danego kraju (np. na lotnisku). Koszt testu podlega jednak refundacji, jeśli jego wykonanie zostało zlecone przez lekarza w związku z wystąpieniem objawów chorobowych i jest niezbędnym elementem procesu diagnostycznego w ramach leczenia nagłego zachorowania. Decyzja jest zawsze podejmowana na podstawie dokumentacji medycznej.
Czy istnieją jeszcze kraje, które wymagają specjalnego ubezpieczenia COVID?
Większość krajów zniosła już wymóg posiadania dedykowanej polisy. Jednak sytuacja epidemiczna jest dynamiczna, a przepisy mogą ulec zmianie. Niektóre państwa, szczególnie w Azji czy Ameryce Południowej, mogą okresowo przywracać wymóg posiadania polisy z konkretnym zakresem ochrony. Dlatego przed każdą podróżą kluczowe jest sprawdzenie aktualnych zaleceń na oficjalnych stronach rządowych, np. Ministerstwa Spraw Zagranicznych, aby potwierdzić, czy specjalne ubezpieczenie covid jest nadal obligatoryjne.
Jak zgłosić szkodę, jeśli zachoruję na COVID-19 w Polsce?
W przypadku zachorowania na COVID-19 podczas pobytu w Polsce, należy niezwłocznie skontaktować się z Centrum Alarmowym ubezpieczyciela. Numer telefonu jest zawsze podany na polisie ubezpieczeniowej. Konsultant udzieli instrukcji dotyczących dalszego postępowania, wskaże najbliższą placówkę medyczną współpracującą z ubezpieczycielem oraz zorganizuje niezbędną pomoc. Kluczowe jest zachowanie wszelkiej dokumentacji medycznej oraz rachunków, które będą podstawą do rozliczenia kosztów leczenia.


 Polish
 English
 Russian
 Turkish
 Indonesian
 Ukrainian
 Vietnamese
 Spanish