
Mặc dù đại dịch toàn cầu dường như đã là quá khứ, nhiều câu hỏi liên quan đến thủ tục du lịch vẫn gây ra những nghi ngờ chính đáng. Khi lên kế hoạch đến Ba Lan vào năm 2026, người nước ngoài thường tự hỏi liệu chính sách bảo hiểm y tế tiêu chuẩn của họ có đủ để đối phó với trường hợp khẩn cấp hay không. Lo ngại về chi phí điều trị cao và sự không chắc chắn về việc liệu chính sách bảo hiểm y tế chuyên dụng có đủ để đối phó với trường hợp khẩn cấp hay không. bảo hiểm covid vẫn là bắt buộc, đó là những vấn đề quan trọng cần có câu trả lời rõ ràng và chính xác dựa trên các quy định hiện hành.
Trong bài viết này, chúng tôi giải thích một cách khách quan các yêu cầu pháp lý hiện hành về bảo hiểm cho những người đến Ba Lan. Chúng tôi phân tích liệu các chính sách bảo hiểm y tế tiêu chuẩn có đảm bảo sự bảo vệ thích hợp trong trường hợp mắc COVID-19 hay không và đề xuất các bước cần thực hiện để đảm bảo an toàn sức khỏe và tài chính trong suốt thời gian lưu trú. Mục tiêu của chúng tôi là cung cấp cho bạn kiến thức đầy đủ để bạn có thể du lịch mà không lo lắng và cảm thấy an toàn hoàn toàn.
Điểm chính
- Bảo hiểm đặc biệt cho trường hợp COVID-19 không còn là yêu cầu chính thức khi nhập cảnh vào Ba Lan, tuy nhiên, bảo hiểm y tế tiêu chuẩn vẫn là yếu tố quan trọng để đảm bảo an toàn cho bạn.
- Tìm hiểu lý do tại sao hầu hết các chính sách bảo hiểm y tế tiêu chuẩn hiện nay coi COVID-19 ngang hàng với các trường hợp cấp cứu y tế khác.
- Học cách phân tích Điều khoản Bảo hiểm Chung (OWU) để hiểu rõ phạm vi bảo hiểm của mình.
Thời kỳ hậu đại dịch: Các quy định về bảo hiểm COVID đã thay đổi như thế nào?
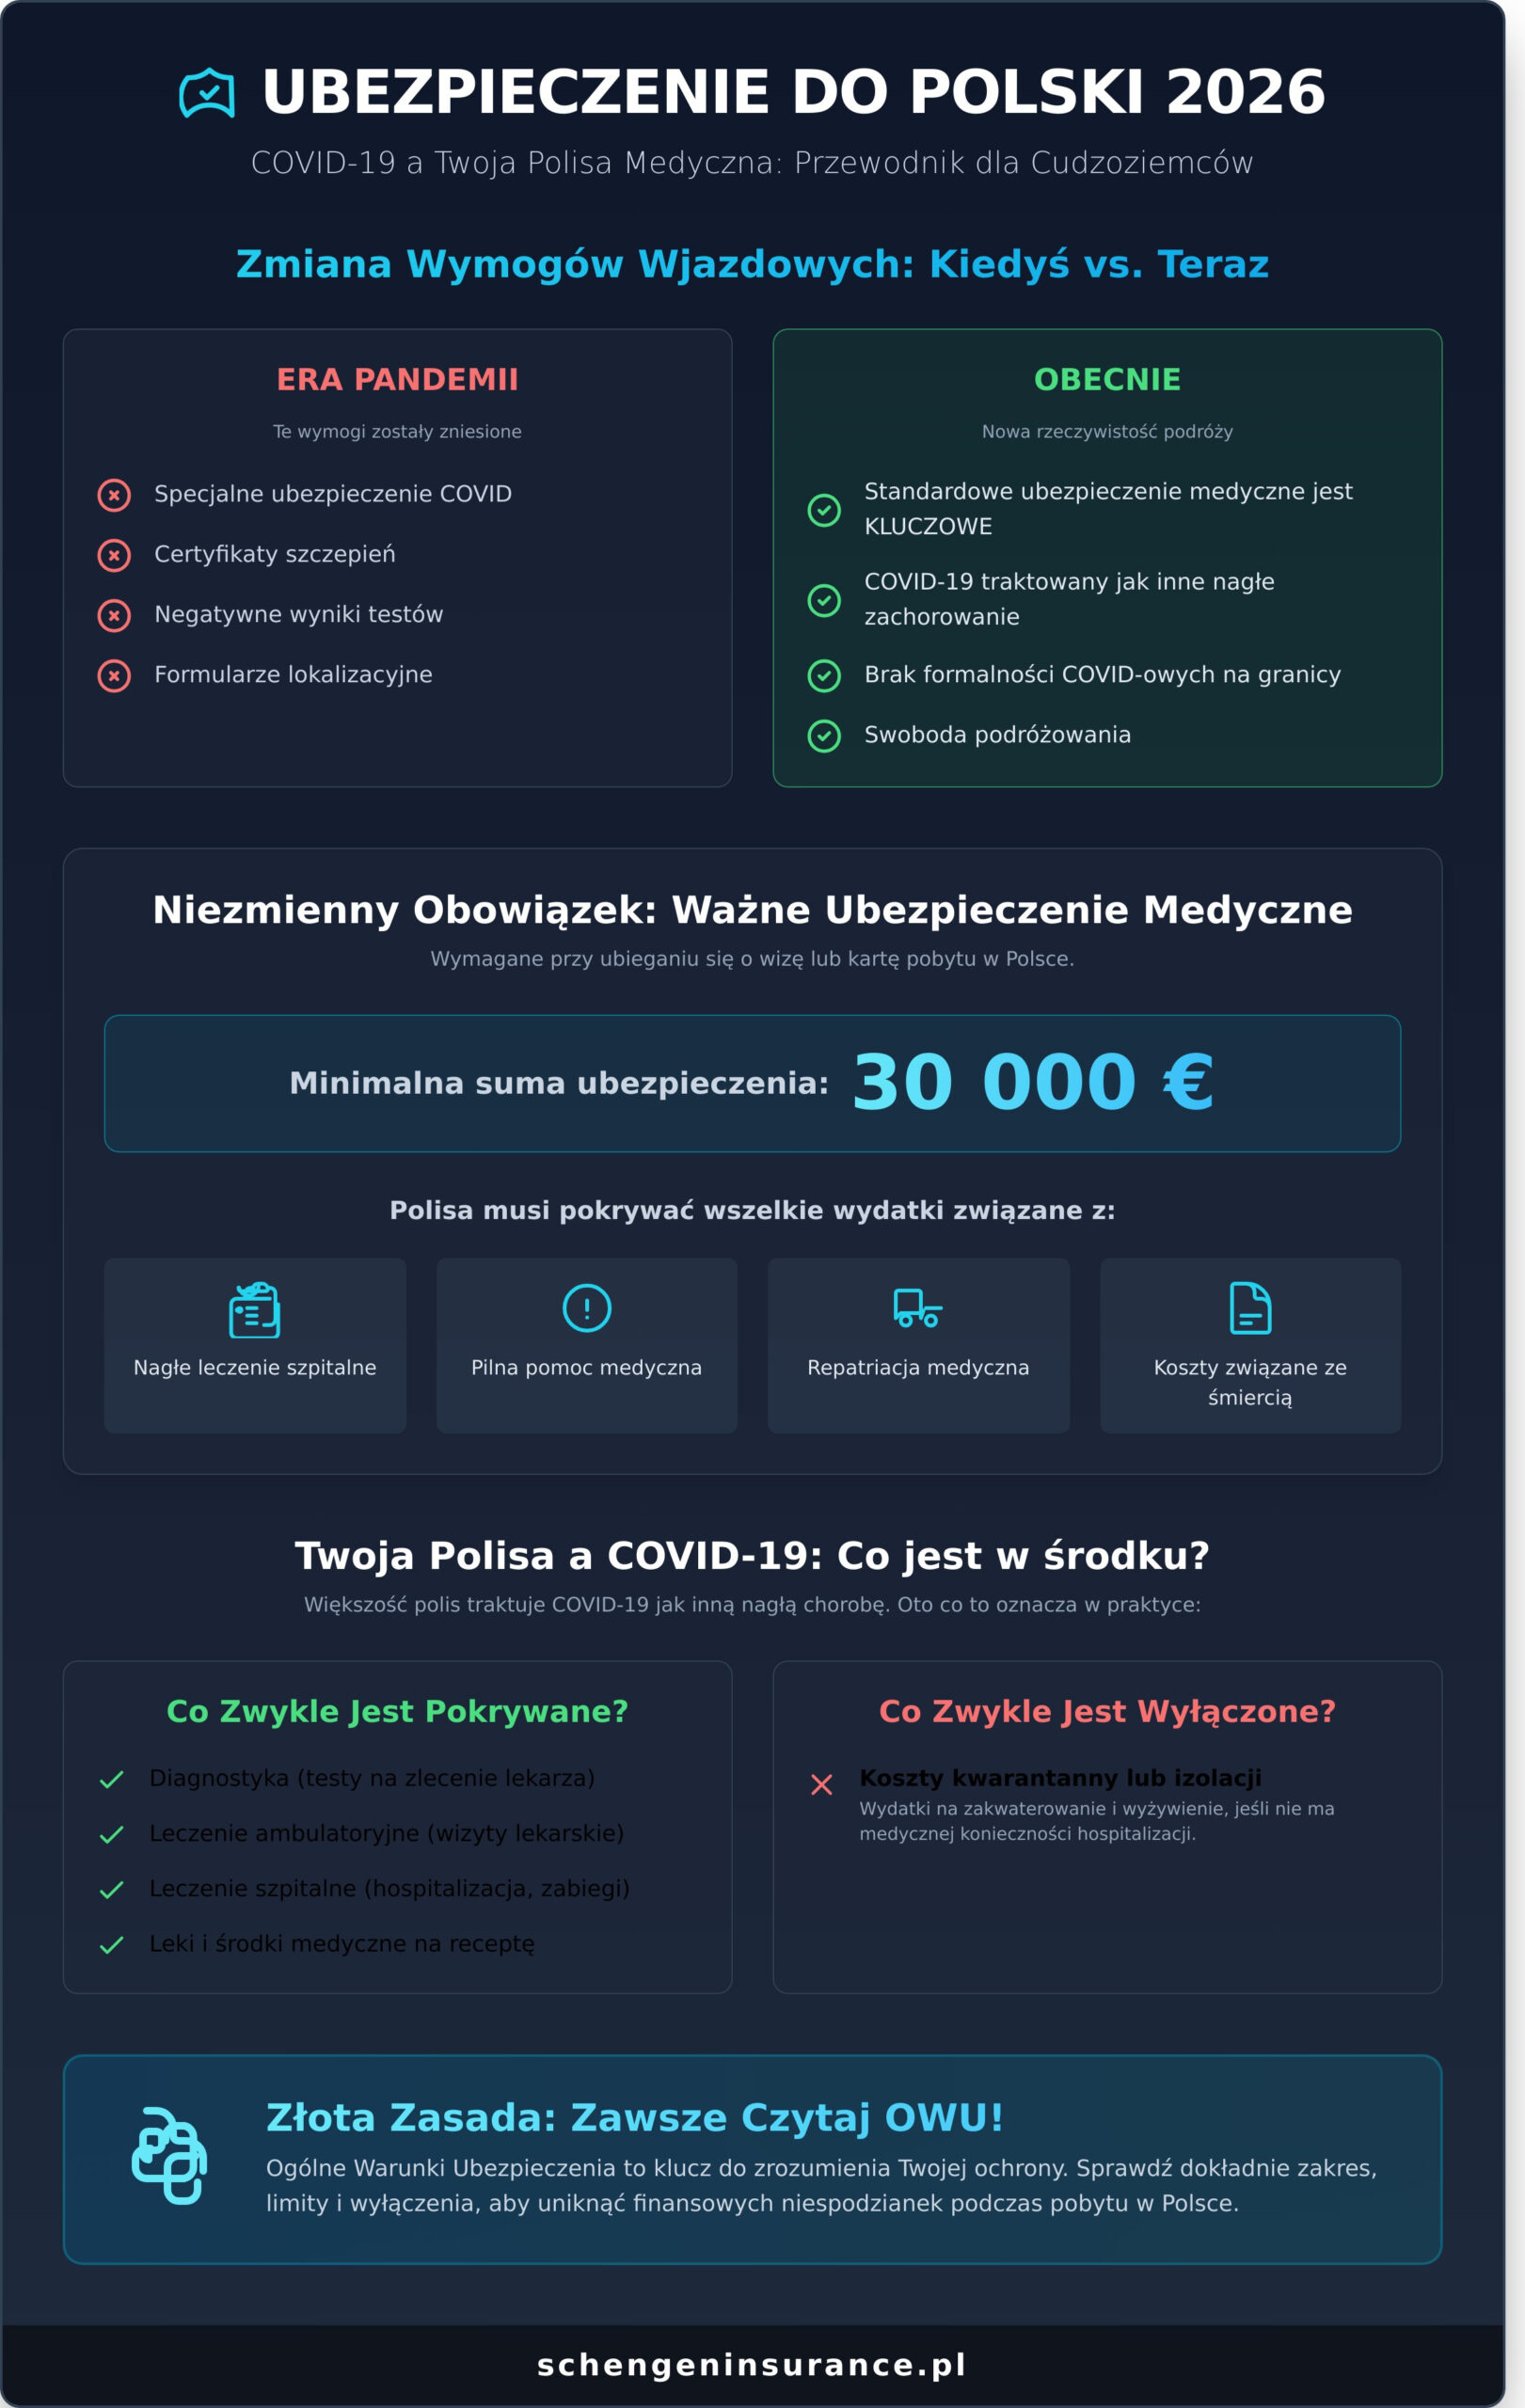
Tình hình y tế toàn cầu đã ổn định, dẫn đến việc nới lỏng đáng kể các quy định nhập cảnh trên toàn thế giới, bao gồm cả Ba Lan. Các yêu cầu vốn là thủ tục tiêu chuẩn trong nhiều năm qua – như xuất trình giấy chứng nhận tiêm chủng, kết quả xét nghiệm âm tính hoặc điền vào biểu mẫu định vị – đã được bãi bỏ gần như hoàn toàn. Thay đổi này đã đơn giản hóa việc đi lại, nhưng đồng thời cũng chuyển giao trách nhiệm lớn hơn cho chính du khách trong việc đảm bảo an toàn y tế.
Để hiểu rõ hơn về thực trạng bảo hiểm du lịch hiện nay, bạn nên xem video dưới đây:
Không còn chứng chỉ và bài kiểm tra nữa
Việc vượt qua biên giới Ba Lan không còn liên quan đến nghĩa vụ xuất trình tài liệu y tế liên quan đến COVID-19. Việc bãi bỏ yêu cầu phải có chứng chỉ tiêm chủng hoặc thực hiện xét nghiệm trước và sau khi đến là tín hiệu cho thấy bệnh này hiện được các hệ thống chăm sóc sức khỏe coi là một trong nhiều rủi ro, chứ không phải là mối đe dọa đặc biệt. Đối với các công ty bảo hiểm, điều này có nghĩa là tích hợp bảo hiểm trong trường hợp mắc COVID-19 vào phạm vi cơ bản của hợp đồng bảo hiểm, thay vì cung cấp nó như một sản phẩm riêng biệt, thường đắt hơn.
Yêu cầu hiện hành đối với người có thị thực và thẻ cư trú
Cần nhấn mạnh rằng, mặc dù dành riêng bảo hiểm covid Không còn là yêu cầu hình thức riêng biệt, nghĩa vụ có bảo hiểm y tế phù hợp đối với người nước ngoài xin visa hoặc thẻ cư trú vẫn giữ nguyên. Theo quy định của Liên minh Châu Âu, mỗi người nộp đơn phải có hợp đồng bảo hiểm với số tiền bảo hiểm tối thiểu là 30.000 EUR. Hợp đồng này phải chi trả tất cả các chi phí có thể phát sinh liên quan đến:
- sự cần thiết phải trở về vì lý do y tế (hồi hương),
- trợ giúp y tế khẩn cấp,
- điều trị khẩn cấp tại bệnh viện,
- cái chết.
Ngày nay, một chính sách bảo hiểm đáng tin cậy là quan trọng hơn bao giờ hết. Chi phí điều trị ở châu Âu có thể rất cao, và việc thiếu bảo hiểm thích hợp có thể dẫn đến những hậu quả tài chính nghiêm trọng. Điều cơ bản là phải có một chính sách bảo hiểm hoạt động như bảo hiểm du lịch tiêu chuẩn, bao gồm một loạt các sự kiện y tế, bao gồm cả các trường hợp bệnh tật đột ngột – bao gồm cả COVID-19. Điều này đảm bảo sự an tâm và an toàn tài chính trong suốt thời gian lưu trú dự kiến tại Ba Lan.
Bảo hiểm y tế tiêu chuẩn cho người nước ngoài nói gì về COVID-19?
Cùng với sự ổn định của tình hình dịch bệnh trên thế giới, cách tiếp cận của các công ty bảo hiểm đối với COVID-19 đã trở lại bình thường. Hiện nay, trong hầu hết các hợp đồng bảo hiểm y tế tiêu chuẩn dành cho người nước ngoài, COVID-19 được coi như bất kỳ bệnh truyền nhiễm cấp tính nào khác. Điều này có nghĩa là không còn cần thiết phải tìm kiếm một hợp đồng bảo hiểm đặc biệt, dành riêng cho bảo hiểm covid. Tuy nhiên, điều quan trọng là chính sách bảo hiểm của bạn phải cung cấp phạm vi bảo hiểm chi phí y tế rộng rãi và đáng tin cậy.
Phạm vi điều trị các bệnh truyền nhiễm trong hợp đồng bảo hiểm
Bảo hiểm y tế chất lượng tốt sẽ chi trả chi phí điều trị (KL) phát sinh do bệnh tật đột ngột, bao gồm cả COVID-19. Bảo hiểm này nên bao gồm dịch vụ chăm sóc y tế toàn diện, cần thiết cho quá trình hồi phục sức khỏe. Phạm vi dịch vụ tiêu chuẩn bao gồm:
- Chẩn đoán: chi trả chi phí xét nghiệm và kiểm tra do bác sĩ chỉ định để xác nhận chẩn đoán.
- Điều trị ngoại trú: khám bệnh và tư vấn chuyên khoa.
- Điều trị nội trú: chi phí nhập viện, điều trị và chăm sóc y tế trong thời gian lưu trú tại cơ sở.
- Thuốc và các sản phẩm y tế: hoàn trả tiền thuốc theo toa của bác sĩ.
Tuy nhiên, luôn luôn khuyến nghị đọc kỹ Điều khoản Bảo hiểm Chung (OWU) để xác minh các trường hợp miễn trừ trách nhiệm của công ty bảo hiểm.
Bảo hiểm của tôi có chi trả chi phí cách ly hoặc cách ly y tế không?
Cần lưu ý rằng bảo hiểm y tế tiêu chuẩn tập trung vào việc chi trả chi phí điều trị, chứ không phải chi phí hành chính. Do đó, hầu hết các hợp đồng bảo hiểm không chi trả chi phí ăn ở trong thời gian cách ly hoặc cách ly bắt buộc, trừ khi tình trạng sức khỏe của người được bảo hiểm yêu cầu phải nhập viện. Những chi phí này không được coi là chi phí điều trị. Một số ít công ty bảo hiểm có thể cung cấp các mở rộng đặc biệt trong lĩnh vực này, nhưng đây không phải là tiêu chuẩn.
Vai trò quan trọng của tổng số tiền bảo hiểm
Số tiền bảo hiểm là số tiền tối đa mà công ty bảo hiểm sẽ chi trả cho chi phí điều trị. Số tiền bảo hiểm tối thiểu là 30.000 EUR không chỉ là yêu cầu hình thức mà còn là sự đảm bảo an toàn thực sự. Theo yêu cầu thị thực chính thức Đối với người nước ngoài nhập cảnh vào Ba Lan, đây là mức tối thiểu tuyệt đối mà chính sách bảo hiểm phải đáp ứng. Xem xét tiềm năng chi phí điều trị cao ở Ba Lan, đặc biệt trong trường hợp có biến chứng và cần phải nhập viện lâu dài, nên cân nhắc mức bảo hiểm cao hơn. Điều này đảm bảo sự an tâm hoàn toàn và bảo vệ bạn khỏi những hóa đơn y tế cao bất ngờ.
Làm thế nào để kiểm tra xem chính sách bảo hiểm của bạn có bao gồm điều trị COVID-19 hay không?
Có một chính sách bảo hiểm du lịch là một chuyện, nhưng đảm bảo rằng nó bao gồm tất cả các rủi ro quan trọng là nền tảng cho một chuyến đi an tâm. Trong bối cảnh các bệnh truyền nhiễm, việc xác minh xem chính sách bảo hiểm của bạn có bao gồm các rủi ro này hay không là điều quan trọng. bảo hiểm covid tuân thủ các tiêu chuẩn hiện hành và không chứa các điều khoản loại trừ ẩn. Để đảm bảo tuyệt đối rằng hợp đồng bảo hiểm không chỉ đáp ứng mong đợi của bạn mà còn Điều kiện nhập cảnh chính thức vào Ba Lan, cần phân tích kỹ lưỡng tài liệu Điều khoản Bảo hiểm Chung (OWU). Dưới đây là hướng dẫn chi tiết về cách thực hiện.
Bước 1: Tìm phần miễn trừ trong Điều khoản và Điều kiện Chung (OWU)
Thông tin quan trọng về những gì bảo hiểm không bao gồm được nêu trong phần „Loại trừ trách nhiệm”. Thông thường, phần này được đặt ở cuối tài liệu Điều khoản và Điều kiện Bảo hiểm (OWU). Bạn nên tìm kiếm các từ khóa như: đại dịch, dịch bệnh, tình trạng khẩn cấp dịch bệnh có bệnh truyền nhiễm. Hãy chú ý đến ngày cập nhật cuối cùng của tài liệu – các chính sách được sửa đổi sau năm 2020 thường đã bao gồm các điều khoản cụ thể liên quan đến COVID-19.
Bước 2: Kiểm tra định nghĩa 'bệnh đột ngột’
Hãy đảm bảo rằng định nghĩa về „bệnh đột ngột” trong hợp đồng bảo hiểm của bạn không loại trừ các bệnh đã được chính thức công nhận là đại dịch. Trong những tháng đầu của đại dịch, nhiều hợp đồng bảo hiểm tiêu chuẩn đã sử dụng điều khoản này để từ chối chi trả. Tuy nhiên, thị trường bảo hiểm đã nhanh chóng điều chỉnh. Hiện nay, hầu hết các công ty bảo hiểm uy tín đã loại bỏ điều khoản loại trừ này, và bảo hiểm trong trường hợp mắc COVID-19 là tiêu chuẩn trong các hợp đồng bảo hiểm du lịch tốt.
Bước 3: Liên hệ với đường dây nóng hoặc đại lý
Nếu sau khi phân tích Điều khoản và Điều kiện Bảo hiểm (OWU), bạn vẫn còn bất kỳ thắc mắc nào, giải pháp tốt nhất là liên hệ trực tiếp với công ty bảo hiểm. Nên đặt câu hỏi cụ thể và rõ ràng: „Chi phí điều trị liên quan đến việc mắc COVID-19 có được chi trả đầy đủ theo chính sách này không?”. Bạn nên yêu cầu xác nhận thông tin này bằng văn bản, ví dụ như qua email, để có thêm sự đảm bảo. Các chính sách của chúng tôi đáp ứng tất cả các yêu cầu về hình thức và đảm bảo sự bảo vệ minh bạch trong trường hợp bị bệnh, loại bỏ sự cần thiết phải phỏng đoán.
Tại sao bảo vệ toàn diện lại quan trọng hơn chính COVID-19?
Mặc dù đại dịch đã làm cho nhiều du khách nhận thức được tầm quan trọng của việc bảo vệ sức khỏe, nhưng việc chỉ tập trung vào rủi ro mắc COVID-19 là một cách tiếp cận không đủ. Một chính sách bảo hiểm y tế toàn diện là nền tảng cho một chuyến đi an toàn, vì các rủi ro về sức khỏe là rất rộng và thường không thể dự đoán được. Có bảo hiểm phù hợp không chỉ là việc đáp ứng các yêu cầu về mặt hình thức, mà trên hết là sự đảm bảo về sự hỗ trợ thực tế. Sự yên tâm, xuất phát từ sự chắc chắn rằng chúng ta sẽ không bị bỏ rơi trong trường hợp có vấn đề, là một giá trị vô giá trong mỗi chuyến đi.
Các rủi ro sức khỏe không liên quan đến COVID-19
Du lịch, đặc biệt là đến một quốc gia mới, thường đi kèm với nhiều sự cố bất ngờ có thể yêu cầu can thiệp y tế khẩn cấp. Ngay cả những trường hợp tốt nhất bảo hiểm covid không giúp được trong trường hợp các vấn đề khác, thường gặp hơn nhiều. Các vấn đề thường gặp nhất bao gồm:
- Ngộ độc thực phẩm cấp tính cần điều trị,
- Gãy xương chi hoặc các chấn thương khác do tai nạn bất ngờ,
- Phản ứng dị ứng nghiêm trọng với hệ vi sinh vật địa phương hoặc thực phẩm,
- Cần phải can thiệp nha khoa khẩn cấp do đau hoặc chấn thương.
Trong những trường hợp như vậy, có thể cần phải nhập viện, thăm khám bác sĩ chuyên khoa hoặc thậm chí là vận chuyển y tế tốn kém về nước cư trú. Trong những trường hợp cực đoan, khi tình trạng sức khỏe không cho phép trở về bằng các phương tiện giao thông thông thường, công ty bảo hiểm sẽ tổ chức và tài trợ cho việc hồi hương y tế, chi phí có thể lên đến hàng chục nghìn zł.
Hậu quả tài chính của việc không có bảo hiểm
Chi phí điều trị ở nước ngoài có thể rất cao, và việc tự chi trả chi phí này thường dẫn đến những vấn đề tài chính nghiêm trọng. Ví dụ: chi phí điều trị cho người nước ngoài trong hệ thống chăm sóc sức khỏe của Ba Lan phản ánh rõ ràng mức độ nghiêm trọng của vấn đề. Một ngày nằm viện có thể tốn hàng trăm, thậm chí hàng nghìn złoty. Một lần đến Khoa Cấp cứu Bệnh viện (SOR) có thể tốn từ 400 đến 800 zł, và các xét nghiệm chuyên sâu, như chụp cộng hưởng từ, có thể tốn thêm hàng nghìn zł nữa. Chi phí cho một ca phẫu thuật đơn giản, ví dụ như cắt ruột thừa, có thể dễ dàng vượt quá 10.000 zł. So với những khoản tiền này, chi phí bảo hiểm là một khoản chi tiêu tượng trưng, giúp bảo vệ bạn khỏi rủi ro nợ nần trong nhiều năm. Do đó, khi chọn một hợp đồng bảo hiểm, bạn nên nhìn rộng hơn là chỉ bảo vệ chống lại COVID-19, mà nên coi đó là một lá chắn bảo vệ toàn diện trong thời gian đi du lịch.
Bảo vệ toàn diện: Chìa khóa cho một kỳ nghỉ yên bình tại Ba Lan vào năm 2026
Bước vào năm 2026, lĩnh vực bảo hiểm du lịch đã trải qua một sự chuyển đổi đáng kể. Mặc dù các sản phẩm bảo hiểm du lịch chuyên dụng bảo hiểm covid Không còn là yêu cầu chính thức, nhưng nguy cơ mắc bệnh và chi phí điều trị liên quan vẫn là hiện thực. Do đó, kết luận quan trọng là chuyển sự chú ý từ một mối nguy hiểm cụ thể sang nhu cầu có một chính sách bảo hiểm y tế toàn diện và đáng tin cậy. Thay vì hỏi liệu bảo hiểm có bao gồm COVID-19 hay không, bạn nên đảm bảo rằng bảo hiểm đó cung cấp sự bảo vệ rộng rãi trong trường hợp có bất kỳ sự cố sức khỏe bất ngờ nào xảy ra.
Để tránh sự không chắc chắn và việc xác minh các điều kiện phức tạp, giải pháp an toàn nhất là chọn một chính sách bảo hiểm đảm bảo tuân thủ các quy định hiện hành. Các loại bảo hiểm do Schengen Insurance cung cấp được thiết kế để đáp ứng các yêu cầu nghiêm ngặt của Luật về người nước ngoài và các quy định của Liên minh Châu Âu. Điều này đảm bảo sự chấp nhận của tất cả các cơ quan tỉnh ở Ba Lan, mang lại sự chắc chắn về việc hoàn tất các thủ tục một cách thành công.
Đừng để các vấn đề thủ tục làm gián đoạn kế hoạch của bạn. Đảm bảo chuyến đi của bạn trong vài phút. Mua bảo hiểm y tế cho người nước ngoài trực tuyến – được các cơ quan chính quyền chấp nhận! Hãy đảm bảo sự an tâm ngay hôm nay và tận hưởng chuyến đi an toàn đến Ba Lan.
Bảo hiểm COVID: Câu trả lời cho những câu hỏi thường gặp nhất
Bảo hiểm Schengen có bao gồm điều trị COVID-19 không?
Vâng, chính sách bảo hiểm Schengen tiêu chuẩn bao gồm chi phí điều trị liên quan đến việc mắc COVID-19 đột ngột. Bảo hiểm này là một phần của phạm vi bảo hiểm cơ bản cho chi phí điều trị và cứu hộ. Điều này có nghĩa là trong trường hợp được chẩn đoán nhiễm bệnh trong thời gian ở nước ngoài, người được bảo hiểm sẽ được đảm bảo quyền truy cập vào dịch vụ y tế cần thiết, nhập viện và điều trị lên đến mức bảo hiểm được quy định trong hợp đồng. Chính sách bảo hiểm đáp ứng tất cả các yêu cầu hình thức do các tổ chức quốc tế đặt ra.
Tôi có cần giấy chứng nhận bảo hiểm COVID đặc biệt để xin visa không?
Trong hầu hết các trường hợp, chứng nhận bảo hiểm tiêu chuẩn, xác nhận việc có bảo hiểm chi phí y tế với số tiền yêu cầu (ví dụ: 30.000 EUR), là đủ cho mục đích xin visa. Không cần phải có tài liệu riêng biệt. Tuy nhiên, quy định có thể khác nhau tùy thuộc vào quốc gia đích. Luôn luôn nên xác minh các yêu cầu hiện hành trực tiếp tại lãnh sự quán hoặc đại sứ quán của quốc gia mà bạn nộp đơn xin thị thực để tránh các rắc rối về thủ tục.
Điều gì sẽ xảy ra nếu tôi bị nhiễm COVID-19 ngay trước chuyến đi?
Bảo hiểm y tế tiêu chuẩn không bao gồm các chi phí phát sinh trước khi khởi hành. Trong trường hợp này, bảo hiểm bổ sung cho chi phí hủy chuyến đi sẽ cung cấp sự bảo vệ. Nếu bạn đã mua bảo hiểm mở rộng này và bị nhiễm COVID-19 được xác nhận bằng chẩn đoán y tế và không thể đi du lịch, công ty bảo hiểm sẽ hoàn trả chi phí vé máy bay, đặt phòng khách sạn hoặc các chuyến du lịch đã thanh toán theo các điều khoản của hợp đồng bảo hiểm. Bạn nên cân nhắc lựa chọn này khi mua bảo hiểm.
Bảo hiểm có chi trả chi phí xét nghiệm COVID-19 nếu được yêu cầu không?
Bảo hiểm du lịch về nguyên tắc không chi trả chi phí xét nghiệm COVID-19 được thực hiện cho mục đích phòng ngừa hoặc để đáp ứng các yêu cầu nhập cảnh của quốc gia đó (ví dụ: tại sân bay). Tuy nhiên, chi phí xét nghiệm sẽ được hoàn trả nếu xét nghiệm được bác sĩ chỉ định do xuất hiện các triệu chứng bệnh và là một phần thiết yếu của quá trình chẩn đoán trong điều trị bệnh cấp tính. Quyết định luôn được đưa ra trên cơ sở hồ sơ y tế.
Còn có những quốc gia nào yêu cầu bảo hiểm COVID đặc biệt không?
Hầu hết các quốc gia đã bãi bỏ yêu cầu phải có chính sách bảo hiểm chuyên dụng. Tuy nhiên, tình hình dịch bệnh đang diễn biến phức tạp và các quy định có thể thay đổi. Một số quốc gia, đặc biệt là ở châu Á hoặc Nam Mỹ, có thể tạm thời khôi phục yêu cầu phải có chính sách bảo hiểm với phạm vi bảo hiểm cụ thể. Do đó, trước mỗi chuyến đi, điều quan trọng là phải kiểm tra các khuyến nghị hiện hành trên các trang web chính thức của chính phủ, ví dụ như Bộ Ngoại giao, để xác nhận xem có yêu cầu đặc biệt nào không. bảo hiểm covid vẫn là bắt buộc.
Làm thế nào để báo cáo thiệt hại nếu tôi bị nhiễm COVID-19 ở Ba Lan?
Nếu bạn bị nhiễm COVID-19 trong thời gian lưu trú tại Ba Lan, hãy liên hệ ngay với Trung tâm Cấp cứu của công ty bảo hiểm. Số điện thoại luôn được ghi trên hợp đồng bảo hiểm. Nhân viên tư vấn sẽ hướng dẫn bạn về các bước tiếp theo, chỉ định cơ sở y tế gần nhất hợp tác với công ty bảo hiểm và sắp xếp sự trợ giúp cần thiết. Điều quan trọng là phải giữ lại tất cả các tài liệu y tế và hóa đơn, vì chúng sẽ là cơ sở để thanh toán chi phí điều trị.




 Polish
 English
 Russian
 Turkish
 Indonesian
 Ukrainian
 Vietnamese
 Spanish